
Kredyt 29 września 2026
Rodzinny kredyt mieszkaniowy? Poznaj ogólną charakterystykę programu.
Treść edytowana z pomocą sztucznej inteligencji. Artykuł ma charakter informacyjny.
Czym jest rodzinny kredyt mieszkaniowy?
Rodzinny kredyt mieszkaniowy to rządowy program wsparcia dostępu do własnego mieszkania, skierowany do osób, które nie dysponują wystarczającym wkładem własnym. Program funkcjonuje od 2023 roku i zastąpił wcześniejsze inicjatywy mieszkaniowe.
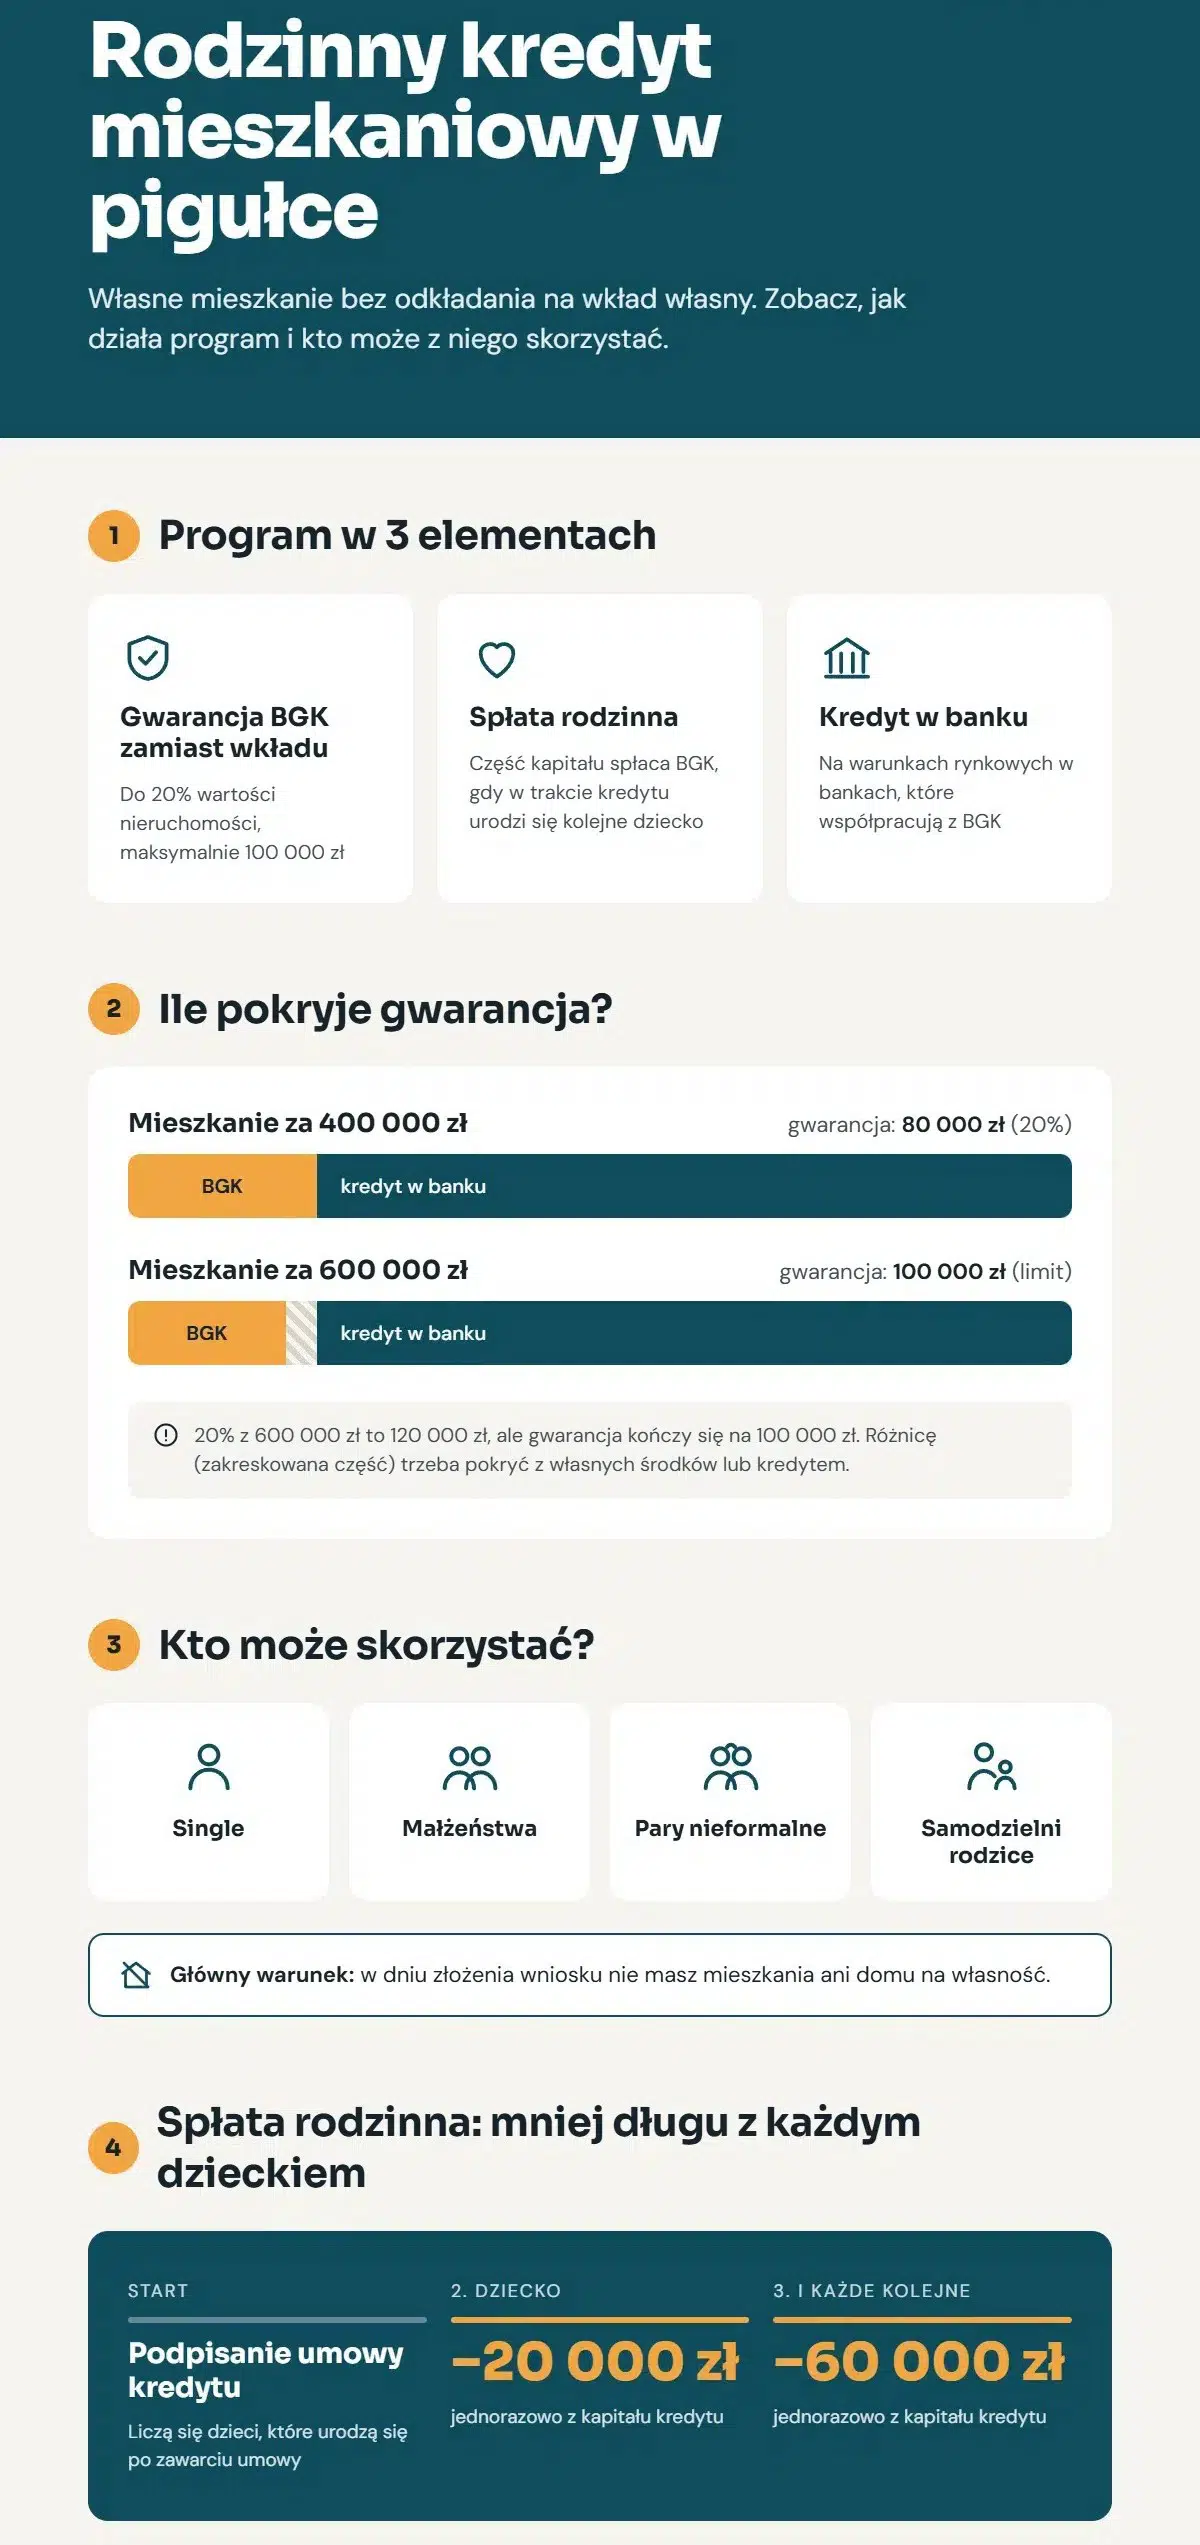
Głównym mechanizmem programu jest gwarancja Banku Gospodarstwa Krajowego (BGK), która zastępuje brakujący wkład własny. Kredytobiorca może sfinansować zakup nieruchomości bez oszczędności na poziomie wymaganym przez standardowe kredyty hipoteczne.
Program łączy trzy elementy: gwarancję BGK zamiast wkładu własnego, możliwość uzyskania spłaty rodzinnej po urodzeniu dziecka oraz dostęp do kredytu na warunkach rynkowych w bankach komercyjnych i spółdzielczych.
- Czym jest rodzinny kredyt mieszkaniowy?
1.1. Na czym polega program?
1.2. Jaka ustawa reguluje program? - Kto może skorzystać z rodzinnego kredytu mieszkaniowego?
2.1. Warunki dotyczące składu gospodarstwa domowego
2.2. Czy single mogą ubiegać się o kredyt?
2.3. Czy pary nieformalne mogą wnioskować wspólnie?
2.4. Wymagania dotyczące posiadania nieruchomości - Jakie warunki trzeba spełnić, żeby dostać kredyt?
3.1. Zdolność kredytowa
3.2. Limit wieku kredytobiorcy
3.3. Obywatelstwo i dochody - Czy to kredyt bez wkładu własnego?
4.1. Na czym polega gwarancja BGK?
4.2. Jaka kwota wkładu jest objęta gwarancją BGK?
4.3. Czy można dołożyć własny wkład i skorzystać z programu? - Na co można przeznaczyć środki z kredytu?
5.1. Zakup mieszkania lub domu
5.2. Działka budowlana i budowa domu
5.3. Spółdzielcze prawo do lokalu - Jakie limity cen nieruchomości obowiązują?
6.1. Limit ceny mieszkania w poszczególnych miastach
6.2. Limit powierzchni użytkowej - Jakie jest oprocentowanie kredytu?
7.1. Oprocentowanie zmienne: co warto wiedzieć
7.2. Stała stopa procentowa i na jak długo - Na czym polega spłata rodzinna?
8.1. Ile wynosi dopłata po urodzeniu kolejnego dziecka?
8.2. Czy spłata przysługuje przy każdym dziecku?
8.3. Spłata rodzinna a inny kredyt hipoteczny - Ile kosztuje rodzinny kredyt mieszkaniowy?
9.1. Całkowity koszt kredytu z gwarancją BGK
9.2. Ile trzeba zarabiać? - Jakie banki oferują kredyt w 2026 roku?
10.1. Jak złożyć wniosek?
10.2. Dodatkowy kredytobiorca przy braku zdolności - Czy można nadpłacić i wcześniej spłacić kredyt?
- Czy rodzinny kredyt mieszkaniowy się opłaca?
12.1. Czy wcześniejsze Mieszkanie dla Młodych wyklucza z programu?
Na czym polega program rodzinny kredyt mieszkaniowy?
Program polega na udzieleniu kredytu hipotecznego z gwarancją BGK obejmującą do 20% wartości nieruchomości, maksymalnie 100 000 zł. Kredytobiorca nie musi wnosić wkładu własnego z własnych środków, bo gwarancja pełni jego funkcję.
Dodatkowym elementem jest spłata rodzinna, czyli jednorazowa spłata części kredytu finansowana przez BGK po urodzeniu dziecka w trakcie spłaty zobowiązania. Wysokość spłaty wynosi 20 000 zł przy urodzeniu drugiego dziecka i 60 000 zł przy urodzeniu trzeciego lub kolejnego dziecka.
Program jest skierowany do gospodarstw domowych, które nie posiadają własnej nieruchomości lub posiadają ją w ograniczonym zakresie. Kredyt udzielany jest w złotych polskich na okres minimum 15 lat.
Jaka ustawa reguluje rodzinny kredyt mieszkaniowy?
Rodzinny kredyt mieszkaniowy reguluje ustawa z dnia 1 października 2021 roku o rodzinnym kredycie mieszkaniowym i bezpiecznym kredycie 2%, znowelizowana w 2023 roku. Ustawa weszła w życie 26 maja 2022 roku i określa warunki udzielania gwarancji BGK, zasady spłaty rodzinnej oraz obowiązki banków uczestniczących w programie.
Kto może skorzystać z rodzinnego kredytu mieszkaniowego?
Z rodzinnego kredytu mieszkaniowego mogą skorzystać osoby fizyczne spełniające określone warunki dotyczące składu gospodarstwa domowego, sytuacji mieszkaniowej i zdolności kredytowej.
Program jest dostępny dla czterech grup wnioskodawców:
- singli (osoby prowadzące jednoosobowe gospodarstwo domowe)
- małżeństw
- par nieformalnych (związki partnerskie bez ślubu)
- rodziców samotnie wychowujących co najmniej 1 dziecko
Kluczowym warunkiem jest brak prawa własności do lokalu mieszkalnego lub domu jednorodzinnego w dniu złożenia wniosku. Wnioskodawca nie może być właścicielem ani współwłaścicielem nieruchomości mieszkalnej.
Jakie warunki dotyczące składu gospodarstwa domowego obowiązują?
Rodzinny kredyt mieszkaniowy jest dostępny dla gospodarstw domowych prowadzonych przez co najmniej 1 osobę. Program obejmuje cztery typy składu gospodarstwa domowego:
- singiel (1 osoba)
- para małżeńska
- para nieformalna (związek partnerski)
- rodzic samotnie wychowujący dziecko
Gospodarstwo domowe może liczyć dowolną liczbę osób, jednak kredytobiorcami mogą być maksymalnie 2 osoby. W przypadku małżeństw oboje małżonkowie muszą przystąpić do kredytu wspólnie. Pary nieformalne mogą wnioskować razem, ale nie mają takiego obowiązku.
Czy single mogą ubiegać się o rodzinny kredyt mieszkaniowy?
Tak, single mogą ubiegać się o rodzinny kredyt mieszkaniowy, ale wyłącznie pod warunkiem wychowywania co najmniej jednego dziecka. Program nie jest dostępny dla osób samotnych bez dzieci.
Single kwalifikują się do programu jako jednoosobowe gospodarstwo domowe, jeśli wychowują dziecko własne, przysposobione lub dziecko małżonka. Warunek ten dotyczy dzieci do 18. roku życia, a w przypadku dzieci uczących się do 25. roku życia.
Osoba samotna bez dzieci nie spełnia kryteriów programu i nie może złożyć wniosku o rodzinny kredyt mieszkaniowy.
Czy pary nieformalne mogą wspólnie wnioskować o kredyt?
Pary nieformalne (konkubenci) mogą wspólnie wnioskować o rodzinny kredyt mieszkaniowy. Program nie wymaga zawarcia związku małżeńskiego, wystarczy że partnerzy prowadzą wspólne gospodarstwo domowe.
Para nieformalna z dzieckiem traktowana jest jako rodzina w rozumieniu programu, co oznacza dostęp do wyższych limitów kredytowych i spłaty rodzinnej po urodzeniu kolejnego dziecka.
Para bez dzieci składająca wniosek wspólnie traktowana jest jak single: każda z osób musi spełniać indywidualne warunki programu, w tym brak posiadania nieruchomości mieszkalnej.
Jakie wymagania dotyczą posiadania nieruchomości?
Kluczowym wymogiem jest brak prawa własności do mieszkania lub domu jednorodzinnego w momencie składania wniosku. Dotyczy to wszystkich kredytobiorców przystępujących do umowy, w tym spółdzielczego własnościowego prawa do lokalu.
Wyjątki od tej zasady obejmują dwie sytuacje. Kredytobiorca może posiadać nieruchomość, jeśli wychowuje co najmniej 2 dzieci, jego udział we współwłasności nie przekracza 50%, a nieruchomość została nabyta w drodze dziedziczenia. Drugi wyjątek dotyczy rodzin z co najmniej 3 dzieci: mogą posiadać 1 nieruchomość mieszkalną, pod warunkiem że jej powierzchnia nie przekracza 50 m² przy 3 dzieciach, 75 m² przy 4 dzieciach lub 90 m² przy 5 i więcej dzieciach.
Zakaz posiadania nieruchomości obowiązuje przez cały okres kredytowania. Kredytobiorca nie może nabyć innego mieszkania ani domu w trakcie spłaty kredytu, z wyjątkiem nieruchomości finansowanej tym kredytem.
Jakie warunki trzeba spełnić, żeby dostać rodzinny kredyt mieszkaniowy?
Rodzinny kredyt mieszkaniowy wiąże się z kilkoma wymogami formalnymi, które kredytobiorca musi spełnić łącznie.
Podstawowy warunek to brak posiadania mieszkania lub domu jednorodzinnego w momencie składania wniosku. Wyjątek stanowią rodziny z co najmniej 2 dzieci, które mogą posiadać 1 nieruchomość mieszkalną o powierzchni do 50 m² (2 dzieci), do 75 m² (3 dzieci) lub do 90 m² (4 dzieci). Rodziny z 5 lub więcej dzieci nie podlegają żadnemu limitowi powierzchni.
Kredyt musi być zaciągnięty w złotych polskich. Minimalna kwota kredytu wynosi 100 000 zł, a maksymalna zależy od liczby dzieci i celu kredytowania.
Kredytobiorca musi posiadać zdolność kredytową ocenianą przez bank zgodnie ze standardowymi procedurami. Program nie gwarantuje automatycznego przyznania kredytu: bank weryfikuje historię kredytową, dochody i zobowiązania finansowe wnioskodawcy.
Nieruchomość musi spełniać limity cenowe określone przez BGK, zróżnicowane w zależności od lokalizacji i rodzaju rynku (pierwotny lub wtórny). Kredyt przeznaczony jest wyłącznie na cel mieszkaniowy: zakup, budowę lub wykończenie nieruchomości.
Kredytobiorca nie może wcześniej korzystać z gwarancji BGK w ramach programu Mieszkanie bez wkładu własnego. Wcześniejsze skorzystanie z programu Bezpieczny Kredyt 2% również wyklucza z ubiegania się o rodzinny kredyt mieszkaniowy.
Kredyt musi być pierwszym kredytem hipotecznym kredytobiorcy lub współkredytobiorcy zaciągniętym na własne cele mieszkaniowe, z wyjątkiem sytuacji, gdy poprzedni kredyt hipoteczny został całkowicie spłacony przed złożeniem wniosku.
Jakie wymagania dotyczą zdolności kredytowej kredytobiorcy?
Zdolność kredytowa w rodzinnym kredycie mieszkaniowym jest oceniana na standardowych zasadach bankowych, tak jak w przypadku każdego kredytu hipotecznego.
Kredytobiorca musi wykazać regularne dochody pozwalające na spłatę rat kredytu. Bank analizuje wysokość dochodów, stabilność zatrudnienia, historię kredytową w BIK oraz poziom istniejących zobowiązań finansowych.
Program nie przewiduje specjalnych ulg ani obniżonych wymagań dotyczących zdolności kredytowej. Gwarancja BGK zastępuje wkład własny, ale nie wpływa na ocenę zdolności do spłaty zobowiązania.
Każdy bank uczestniczący w programie stosuje własne wewnętrzne kryteria oceny zdolności kredytowej, dlatego wymagania mogą się różnić między instytucjami.
Czy obowiązuje limit wieku kredytobiorcy?
Rodzinny kredyt mieszkaniowy nie przewiduje górnego limitu wieku kredytobiorcy. Program nie wyklucza osób starszych, jednak banki stosują własne wewnętrzne polityki kredytowe, które mogą uwzględniać wiek przy ocenie zdolności kredytowej.
W praktyce banki wymagają, aby kredyt został spłacony przed osiągnięciem przez kredytobiorcę określonego wieku, najczęściej 70-75 lat. Wiek pośrednio wpływa więc na maksymalny okres kredytowania dostępny dla danego wnioskodawcy.
Dolna granica wieku wynosi 18 lat: kredytobiorca musi być pełnoletni w momencie składania wniosku.
Jakie wymagania dotyczą obywatelstwa i dochodów?
Kredytobiorca ubiegający się o rodzinny kredyt mieszkaniowy musi posiadać obywatelstwo polskie. Wyjątek stanowią obywatele innych państw, którzy rozliczają w Polsce podatek dochodowy od osób fizycznych.
W programie nie ma ustawowego limitu dochodowego: kredyt nie jest przeznaczony wyłącznie dla osób o niskich zarobkach. Zdolność kredytowa oceniana jest indywidualnie przez bank na podstawie standardowych kryteriów, takich jak wysokość i stabilność dochodów, historia kredytowa oraz miesięczne zobowiązania finansowe.
Czy rodzinny kredyt mieszkaniowy to kredyt bez wkładu własnego?
Rodzinny kredyt mieszkaniowy umożliwia zaciągnięcie kredytu hipotecznego bez konieczności posiadania wkładu własnego. Zastępuje go gwarancja Banku Gospodarstwa Krajowego (BGK), która pełni funkcję zabezpieczenia kredytu.
Standardowo banki wymagają wkładu własnego na poziomie 10-20% wartości nieruchomości. W ramach rodzinnego kredytu mieszkaniowego gwarancja BGK pokrywa brakujący wkład własny, co oznacza, że kredytobiorca może sfinansować 100% wartości nieruchomości kredytem.
Gwarancja BGK nie jest dotacją ani umorzeniem: to zabezpieczenie spłaty kredytu na rzecz banku. Kredytobiorca spłaca pełną kwotę kredytu wraz z odsetkami.
Na czym polega gwarancja BGK zamiast wkładu własnego?
Gwarancja BGK zastępuje wkład własny wymagany przez bank przy zaciąganiu kredytu hipotecznego. BGK gwarantuje bankowi spłatę części kredytu w przypadku, gdy kredytobiorca zaprzestanie regulowania zobowiązania. Jeśli do tego dojdzie, BGK pokrywa gwarantowaną część zobowiązania wobec banku, a następnie dochodzi zwrotu tej kwoty od kredytobiorcy.
Za udzielenie gwarancji BGK pobiera jednorazową prowizję w wysokości 1% kwoty objętej gwarancją. Prowizja ta jest doliczana do kosztów kredytu.
Jaka jest łączna wysokość wkładu własnego objęta gwarancją banku gospodarstwa krajowego?
Gwarancja BGK w ramach rodzinnego kredytu mieszkaniowego obejmuje do 20% wartości nieruchomości, jednak nie więcej niż 100 000 zł. Maksymalna kwota objęta gwarancją wynosi 100 000 zł, nawet jeśli 20% wartości nieruchomości przekracza ten próg.
Przykładowo: przy zakupie nieruchomości o wartości 400 000 zł gwarancja pokrywa 80 000 zł (20% wartości). Przy nieruchomości wartej 600 000 zł gwarancja wynosi maksymalnie 100 000 zł, a nie 120 000 zł.
Czy można wnieść własny wkład własny kredytobiorcy i jednocześnie skorzystać z programu?
Tak, kredytobiorca może wnieść własny wkład własny i jednocześnie skorzystać z programu rodzinny kredyt mieszkaniowy. Gwarancja BGK zastępuje brakującą część wkładu własnego, a nie wyklucza posiadania własnych środków.
Kredytobiorca może wnieść wkład własny częściowo z własnych oszczędności, a pozostałą część pokryć gwarancją BGK. Łączna wartość wkładu własnego kredytobiorcy i gwarancji BGK nie może przekroczyć 20% wartości nieruchomości.
Przykładowo: jeśli kredytobiorca posiada 10% wartości nieruchomości jako własne środki, gwarancja BGK może pokryć pozostałe 10% brakującego wkładu własnego.
Na co można przeznaczyć środki z rodzinnego kredytu mieszkaniowego?
Rodzinny kredyt mieszkaniowy można przeznaczyć na kilka ściśle określonych celów mieszkaniowych.
Dopuszczalne cele kredytowania obejmują:
- zakup lokalu mieszkalnego lub domu jednorodzinnego (rynek pierwotny i wtórny)
- budowę domu jednorodzinnego
- zakup działki budowlanej wraz z budową domu
- nabycie spółdzielczego prawa do lokalu mieszkalnego
- wykończenie lub remont nieruchomości: wyłącznie jako cel dodatkowy, połączony z zakupem lub budową
Kredyt nie może być przeznaczony na zakup nieruchomości komercyjnej, lokalu usługowego ani inwestycji niezwiązanej z zaspokojeniem własnych potrzeb mieszkaniowych kredytobiorcy. Cel inwestycyjny lub wynajem wyklucza możliwość skorzystania z programu.
Czy kredyt obejmuje zakup mieszkania lub domu jednorodzinnego?
Rodzinny kredyt mieszkaniowy obejmuje zakup lokalu mieszkalnego lub domu jednorodzinnego na rynku pierwotnym i wtórnym. Kredyt finansuje nabycie gotowej nieruchomości wraz z ewentualnym wykończeniem lub remontem.
Zakup mieszkania lub domu jednorodzinnego to jeden z trzech głównych celów programu. Pozostałe dwa to budowa domu oraz nabycie spółdzielczego prawa do lokalu.
Nieruchomość musi spełniać limity cenowe określone przez BGK, które różnią się w zależności od lokalizacji i rodzaju rynku (pierwotny lub wtórny).
Czy kredyt na zakup działki budowlanej i budowę domu jest objęty programem?
Tak, zakup działki budowlanej wraz z budową domu jednorodzinnego jest objęty programem rodzinny kredyt mieszkaniowy. Kredyt może finansować łącznie nabycie gruntu i realizację inwestycji budowlanej.
Program obejmuje również samą budowę domu na działce już będącej własnością kredytobiorcy. W takim przypadku środki przeznaczane są wyłącznie na pokrycie kosztów budowy.
Dodatkowym celem kwalifikowanym jest zakup działki budowlanej bez rozpoczętej budowy, jeśli kredytobiorca planuje realizację inwestycji w przyszłości.
Czy spółdzielcze prawo do lokalu mieszkalnego kwalifikuje się jako cel mieszkaniowy?
Tak, spółdzielcze prawo do lokalu mieszkalnego kwalifikuje się jako cel mieszkaniowy w ramach rodzinnego kredytu mieszkaniowego. Kredyt można przeznaczyć na nabycie spółdzielczego własnościowego prawa do lokalu mieszkalnego, zarówno na rynku pierwotnym, jak i wtórnym. Warunkiem jest spełnienie ogólnych wymogów programu, w tym limitów ceny nieruchomości obowiązujących w danej lokalizacji.
Jakie limity cen nieruchomości obowiązują w rodzinnym kredycie mieszkaniowym?
Rodzinny kredyt mieszkaniowy obejmuje limity cen nieruchomości, które różnią się w zależności od lokalizacji i rodzaju inwestycji. Limity wyznaczane są na podstawie wskaźników przeliczeniowych kosztu odtworzenia 1 m² powierzchni użytkowej budynków mieszkalnych, publikowanych przez Bank Gospodarstwa Krajowego.
Dla rynku pierwotnego i wtórnego obowiązują odrębne progi cenowe. Nieruchomości z rynku pierwotnego podlegają wyższym limitom niż te z rynku wtórnego. Dla miast wojewódzkich i ich obszarów metropolitalnych limity są wyższe niż dla pozostałych lokalizacji.
Limity cen są aktualizowane kwartalnie przez BGK na podstawie danych z Głównego Urzędu Statystycznego. Wartości obowiązujące w momencie składania wniosku mogą różnić się od tych z poprzedniego kwartału.
Dla budowy domu jednorodzinnego limit dotyczy kosztów budowy, a nie wartości rynkowej nieruchomości. Koszt budowy 1 m² powierzchni użytkowej domu nie może przekroczyć określonego wskaźnika przeliczeniowego.
Przekroczenie limitu ceny nieruchomości skutkuje odmową udzielenia kredytu w ramach programu. Kredytobiorca może wówczas ubiegać się o standardowy kredyt hipoteczny poza programem rodzinnego kredytu mieszkaniowego.
Jaki jest limit ceny lokalu mieszkalnego w poszczególnych miastach?
Limity cen nieruchomości w rodzinnym kredycie mieszkaniowym są zróżnicowane w zależności od lokalizacji i rodzaju rynku (pierwotny lub wtórny). Dla lokali mieszkalnych obowiązują następujące limity ceny za metr kwadratowy:
- Warszawa: 1,4 x średni wskaźnik przeliczeniowy kosztu odtworzenia 1 m² powierzchni użytkowej budynków mieszkalnych ogłaszany przez BGK dla danego województwa
- Gdańsk, Gdynia, Kraków, Poznań, Wrocław: 1,3 x wskaźnik BGK
- Pozostałe miasta wojewódzkie oraz miasta powyżej 100 000 mieszkańców: 1,2 x wskaźnik BGK
- Pozostałe gminy: 1,0 x wskaźnik BGK
Wskaźniki przeliczeniowe są aktualizowane co kwartał przez BGK i różnią się dla poszczególnych województw. Limit ceny dotyczy zarówno rynku pierwotnego, jak i wtórnego. Przekroczenie limitu cenowego wyklucza nieruchomość z programu, nawet jeśli kredytobiorca spełnia pozostałe warunki.
Czy obowiązuje limit powierzchni użytkowej nabywanego mieszkania lub domu?
W rodzinnym kredycie mieszkaniowym obowiązuje limit powierzchni użytkowej nabywanej nieruchomości. Dla lokalu mieszkalnego limit wynosi 75 m² powierzchni użytkowej, a dla domu jednorodzinnego 100 m².
Limity te są wyższe, jeśli kredytobiorca wychowuje co najmniej 3 dzieci. W takim przypadku limit dla mieszkania wzrasta do 85 m², a dla domu do 110 m².
Powierzchnia użytkowa jest weryfikowana na etapie rozpatrywania wniosku kredytowego przez bank uczestniczący w programie.
Jakie jest oprocentowanie rodzinnego kredytu mieszkaniowego?
Rodzinny kredyt mieszkaniowy jest oferowany przez banki komercyjne na warunkach rynkowych, co oznacza, że oprocentowanie nie jest dotowane przez państwo, w odróżnieniu od programu Bezpieczny Kredyt 2%.
Kredytobiorcy mogą wybrać dwa rodzaje oprocentowania: zmienne lub stałe przez określony okres.
Oprocentowanie zmienne opiera się na wskaźniku WIBOR (najczęściej WIBOR 3M lub WIBOR 6M) powiększonym o marżę banku. Wysokość raty zmienia się wraz ze zmianami stóp procentowych NBP. Przy wzroście stóp procentowych rata rośnie, przy ich spadku maleje.
Oprocentowanie stałe jest dostępne na okres 5 lat. Po tym czasie bank proponuje nowe warunki oprocentowania: stałe lub zmienne. Stała stopa daje przewidywalność rat przez pierwsze 5 lat spłaty.
Marże banków różnią się między instytucjami i zależą od zdolności kredytowej wnioskodawcy, wysokości wkładu własnego oraz okresu kredytowania. Przed złożeniem wniosku warto porównać oferty co najmniej kilku banków uczestniczących w programie.
Na czym polega oprocentowanie zmienne i co warto wiedzieć przed wyborem?
Oprocentowanie zmienne w rodzinnym kredycie mieszkaniowym oznacza, że wysokość raty zmienia się w czasie wraz ze zmianami stóp procentowych. Składa się z dwóch elementów: wskaźnika referencyjnego (najczęściej WIBOR 3M lub WIBOR 6M) oraz stałej marży banku.
Wzrost wskaźnika WIBOR powoduje wzrost raty, a jego spadek obniża miesięczne zobowiązanie. W praktyce rata kredytu z oprocentowaniem zmiennym może się zmienić kilkukrotnie w ciągu roku.
Przed wyborem oprocentowania zmiennego warto wiedzieć, że:
- rata nie jest przewidywalna przez cały okres kredytowania
- wzrost stóp procentowych o 1 punkt procentowy przy kredycie 400 000 zł na 25 lat zwiększa ratę o około 200-250 zł miesięcznie
- oprocentowanie zmienne bywa niższe od stałego na starcie, ale niesie ryzyko wzrostu kosztów w przyszłości
Rodzinny kredyt mieszkaniowy z oprocentowaniem zmiennym jest dostępny przez cały okres spłaty, w przeciwieństwie do opcji ze stałą stopą, która obowiązuje przez określony czas.
Czy dostępna jest stała stopa procentowa i na jaki okres?
W rodzinnym kredycie mieszkaniowym dostępna jest stała stopa procentowa, obowiązująca przez okres 5 lat od uruchomienia kredytu. Po upływie tego okresu bank może zaproponować kolejny okres stałego oprocentowania lub przejście na stopę zmienną.
Stała stopa procentowa oznacza, że wysokość raty nie zmienia się przez cały 5-letni okres, niezależnie od zmian wskaźnika WIBOR ani decyzji Rady Polityki Pieniężnej. To rozwiązanie chroni kredytobiorcę przed wzrostem stóp procentowych i pozwala dokładnie zaplanować wydatki.
Wybór między stałą a zmienną stopą procentową należy do kredytobiorcy i jest dokonywany na etapie składania wniosku kredytowego.
Na czym polega spłata rodzinna w rodzinnym kredycie mieszkaniowym?
Spłata rodzinna to świadczenie finansowe przyznawane kredytobiorcom rodzinnego kredytu mieszkaniowego po urodzeniu dziecka w trakcie spłaty zobowiązania. Środki przekazywane są bezpośrednio na poczet spłaty kapitału kredytu.
Po urodzeniu dziecka kredytobiorca składa wniosek o spłatę rodzinną do banku kredytującego, a BGK przekazuje określoną kwotę na rachunek kredytowy, zmniejszając saldo zadłużenia. Warunkiem jest urodzenie dziecka po dacie zawarcia umowy kredytowej.
Wysokość spłaty rodzinnej zależy od liczby urodzonych dzieci:
- urodzenie drugiego dziecka: 20 000 zł spłaty kapitału
- urodzenie trzeciego lub kolejnego dziecka: 60 000 zł spłaty kapitału
Łączna maksymalna kwota spłaty rodzinnej wynosi 80 000 zł, jeśli w trakcie spłaty kredytu urodzą się co najmniej 2 dzieci.
Spłata rodzinna przysługuje przy każdym kolejnym dziecku urodzonym w okresie spłaty kredytu. Nie ma górnego limitu liczby dzieci uprawniających do świadczenia, jednak łączna kwota spłat nie może przekroczyć salda zadłużenia.
Warunki dodatkowe obejmują zakaz zbycia nieruchomości przez określony czas po otrzymaniu spłaty rodzinnej. Sprzedaż mieszkania lub domu przed upływem 5 lat od wypłaty świadczenia skutkuje obowiązkiem zwrotu otrzymanej kwoty do BGK.
Ile wynosi dopłata po urodzeniu kolejnego dziecka?
Po urodzeniu drugiego dziecka spłata rodzinna wynosi 20 000 zł, a po urodzeniu trzeciego i każdego kolejnego dziecka 60 000 zł. Kwoty te są jednorazowo zaliczane na poczet kapitału kredytu.
Czy spłata rodzinna przysługuje przy każdym kolejnym dziecku?
Spłata rodzinna przysługuje przy każdym kolejnym dziecku urodzonym lub przysposobionym w trakcie spłaty kredytu. Nie ma limitu liczby dzieci uprawniających do kolejnych dopłat. Każde nowe dziecko w rodzinie kredytobiorcy otwiera prawo do złożenia wniosku o kolejną spłatę rodzinną, niezależnie od tego, ile razy wcześniej z niej skorzystano.
Czy można uzyskać spłatę rodzinną, mając już inny kredyt hipoteczny?
Spłata rodzinna przysługuje kredytobiorcom rodzinnego kredytu mieszkaniowego niezależnie od posiadania innych zobowiązań hipotecznych. Warunkiem jest urodzenie dziecka w trakcie spłacania kredytu objętego programem.
Posiadanie innego kredytu hipotecznego, np. zaciągniętego wcześniej na inną nieruchomość, nie wyklucza prawa do spłaty rodzinnej. Świadczenie to jest powiązane wyłącznie z rodzinnym kredytem mieszkaniowym, a nie z ogólną sytuacją kredytową wnioskodawcy.
Ile kosztuje rodzinny kredyt mieszkaniowy?
Koszt rodzinnego kredytu mieszkaniowego zależy od kilku składowych: oprocentowania, prowizji banku, opłaty za gwarancję BGK oraz ubezpieczeń.
Główne elementy kosztowe to:
- Oprocentowanie: kredyt jest dostępny w wariancie zmiennym (opartym na WIBOR 3M lub 6M powiększonym o marżę banku) lub ze stałą stopą przez pierwsze 5 lat. Marże bankowe wynoszą zazwyczaj od 1,5% do 3% w zależności od banku i profilu kredytobiorcy.
- Opłata za gwarancję BGK: wynosi 1% rocznie od kwoty objętej gwarancją. Gwarancja obejmuje do 20% wartości nieruchomości (maksymalnie 100 000 zł), więc przy gwarancji na 100 000 zł roczna opłata wynosi 1 000 zł. Opłata jest naliczana do momentu, gdy saldo kredytu spadnie poniżej 80% wartości nieruchomości.
- Prowizja za udzielenie kredytu: zależy od banku, część instytucji oferuje kredyt bez prowizji, inne pobierają od 0% do 2% kwoty kredytu.
- Ubezpieczenia: obowiązkowe jest ubezpieczenie nieruchomości od ognia i innych zdarzeń losowych. Ubezpieczenie na życie jest opcjonalne, ale banki często oferują niższą marżę w zamian za jego wykupienie.
Całkowity koszt kredytu (RRSO) przy kwocie 400 000 zł na 25 lat, oprocentowaniu 7,5% i gwarancji BGK wynosi orientacyjnie od 7,8% do 9,5% RRSO, w zależności od banku i wybranych produktów dodatkowych.
Jaki jest całkowity koszt kredytu z gwarancją BGK?
Całkowity koszt rodzinnego kredytu mieszkaniowego z gwarancją BGK obejmuje kilka składowych. Prowizja za udzielenie gwarancji BGK wynosi 1% rocznie od kwoty objętej gwarancją, która obejmuje do 20% wartości nieruchomości, maksymalnie 100 000 zł.
Do kosztów kredytu zaliczają się:
- odsetki naliczane od całej kwoty kredytu przez cały okres spłaty
- prowizja bankowa za udzielenie kredytu (zależna od banku)
- opłata za gwarancję BGK: 1% rocznie od gwarantowanej kwoty
- koszty ubezpieczenia nieruchomości
- koszty wyceny nieruchomości
Przy kredycie na 400 000 zł z gwarancją BGK na kwotę 80 000 zł roczna opłata gwarancyjna wynosi 800 zł. Opłata jest pobierana przez cały okres obowiązywania gwarancji, czyli do momentu, gdy saldo kredytu spadnie poniżej 80% wartości nieruchomości.
Gwarancja BGK zwiększa całkowity koszt kredytu o 1% rocznie od gwarantowanej kwoty. Przy gwarancji na 100 000 zł przez 8 lat łączny koszt gwarancji wynosi około 8 000 zł. To niższy koszt niż alternatywne ubezpieczenie niskiego wkładu własnego, które banki pobierają jednorazowo lub w ratach i może wynosić od 2% do 4% brakującego wkładu. Wcześniejsza nadpłata kredytu skraca okres naliczania opłaty gwarancyjnej i obniża łączny koszt zobowiązania.
Ile trzeba zarabiać, żeby dostać rodzinny kredyt mieszkaniowy?
Minimalne zarobki wymagane do uzyskania rodzinnego kredytu mieszkaniowego zależą od kilku czynników: kwoty kredytu, okresu spłaty, liczby osób w gospodarstwie domowym oraz banku, w którym składany jest wniosek.
Każdy bank samodzielnie oblicza zdolność kredytową według własnych modeli scoringowych. Dla kredytu na kwotę 400 000 zł na 25 lat singiel potrzebuje dochodu netto na poziomie około 5 000-6 500 zł miesięcznie. Para bez dzieci uzyska podobną kwotę przy łącznym dochodzie od 6 000 zł netto.
Rodziny z dziećmi mają korzystniejszą zdolność kredytową w przeliczeniu na osobę, ponieważ banki uwzględniają świadczenia takie jak 800+. Dochód z programu 800+ jest traktowany jako stały przychód i zwiększa zdolność kredytową.
Zdolność kredytową obniżają aktywne zobowiązania finansowe, takie jak inne kredyty, limity na kartach kredytowych czy alimenty. Każde 500 zł miesięcznej raty innego kredytu zmniejsza dostępną kwotę rodzinnego kredytu mieszkaniowego o około 50 000-70 000 zł.
Gwarancja BGK zastępuje wkład własny, ale nie zastępuje zdolności kredytowej: kredytobiorca musi wykazać dochody wystarczające do obsługi rat. Różnice w ocenie zdolności kredytowej między instytucjami mogą sięgać nawet 20%, dlatego warto porównać oferty co najmniej 3-4 banków uczestniczących w programie.
Jakie banki oferują rodzinny kredyt mieszkaniowy w 2026 roku?
W 2026 roku rodzinny kredyt mieszkaniowy oferują banki komercyjne i spółdzielcze, które podpisały umowę z Bankiem Gospodarstwa Krajowego (BGK). Lista uczestniczących instytucji obejmuje największe banki działające w Polsce.
Banki oferujące rodzinny kredyt mieszkaniowy to: PKO Bank Polski, Bank Pekao, Santander Bank Polska, ING Bank Śląski, mBank, BNP Paribas Bank Polska, Alior Bank, Bank Millennium oraz BOŚ Bank. Do programu przystąpiły również wybrane banki spółdzielcze zrzeszone w SGB-Banku i BPS.
Liczba uczestniczących banków może się zmieniać, dlatego aktualną listę instytucji kredytujących publikuje BGK na swojej oficjalnej stronie internetowej. Warunki kredytu, w tym marże i oprocentowanie, różnią się między bankami, więc przed złożeniem wniosku warto porównać oferty co najmniej 3-4 instytucji.
Jak złożyć wniosek o rodzinny kredyt mieszkaniowy?
Wniosek o rodzinny kredyt mieszkaniowy składa się bezpośrednio w banku uczestniczącym w programie, a nie przez BGK. Procedura obejmuje cztery główne etapy:
- Wybór banku: kredytobiorca wybiera instytucję z listy banków współpracujących z BGK.
- Złożenie wniosku kredytowego: wniosek składa się osobiście w oddziale lub przez doradcę kredytowego.
- Weryfikacja zdolności kredytowej i dokumentów: bank ocenia dochody, historię kredytową i spełnienie warunków programu.
- Podpisanie umowy kredytowej: po pozytywnej decyzji kredytowej następuje zawarcie umowy z gwarancją BGK.
Do wniosku kredytobiorca dołącza dokumenty potwierdzające dochody, tożsamość, skład gospodarstwa domowego oraz dokumenty dotyczące nabywanej nieruchomości. Wniosek o gwarancję BGK bank składa samodzielnie w imieniu kredytobiorcy. Cały proces trwa od kilku dni do kilku tygodni, w zależności od banku i kompletności dokumentacji.
Czy do kredytu może przystąpić dodatkowy kredytobiorca przy braku zdolności kredytowej?
Tak, do rodzinnego kredytu mieszkaniowego może przystąpić dodatkowy kredytobiorca, nawet jeśli główny wnioskodawca nie posiada wystarczającej zdolności kredytowej. Taka osoba zwiększa zdolność kredytową poprzez doliczenie jej dochodów do wspólnej oceny przez bank.
Dodatkowym kredytobiorcą może być członek rodziny, np. rodzic lub rodzeństwo. Osoba ta nie musi zamieszkiwać nabywanej nieruchomości, ale odpowiada solidarnie za spłatę zobowiązania. Dodatkowy kredytobiorca musi spełniać warunek braku własnego mieszkania lub domu, z wyjątkiem rodziców lub rodzeństwa głównego kredytobiorcy, którzy mogą przystąpić do kredytu nawet jeśli posiadają nieruchomość, pod warunkiem że ich udział służy wyłącznie poprawie zdolności kredytowej.
Każdy bank uczestniczący w programie stosuje własne kryteria oceny dodatkowego kredytobiorcy. Wymagania dotyczące wieku, formy zatrudnienia i wysokości dochodów różnią się między bankami.
Czy można nadpłacać i wcześniej spłacić rodzinny kredyt mieszkaniowy?
Rodzinny kredyt mieszkaniowy dopuszcza wcześniejszą spłatę i nadpłatę zobowiązania. Kredytobiorca może w dowolnym momencie trwania umowy dokonać nadpłaty lub całkowitej spłaty kredytu przed terminem.
Wcześniejsza spłata wiąże się z określonymi konsekwencjami dotyczącymi gwarancji BGK. Jeśli kredytobiorca spłaci kredyt przed upływem 15 lat od jego udzielenia, BGK może zażądać zwrotu prowizji za udzieloną gwarancję w proporcjonalnej wysokości.
Nadpłata kredytu nie powoduje utraty prawa do spłaty rodzinnej. Kredytobiorca, który nadpłacił część zobowiązania, nadal może ubiegać się o dopłatę po urodzeniu kolejnego dziecka, o ile spełnia pozostałe warunki programu.
Banki uczestniczące w programie mogą pobierać opłatę za wcześniejszą spłatę kredytu hipotecznego. Zgodnie z przepisami ustawy o kredycie hipotecznym, prowizja za wcześniejszą spłatę może być pobierana przez pierwsze 3 lata trwania umowy. Po tym okresie wcześniejsza spłata jest bezpłatna.
Przed podjęciem decyzji o nadpłacie warto zweryfikować w umowie kredytowej:
- wysokość ewentualnej prowizji za wcześniejszą spłatę
- zasady rozliczenia gwarancji BGK przy przedterminowym zakończeniu kredytu
- wpływ nadpłaty na harmonogram spłat (skrócenie okresu kredytowania lub obniżenie raty)
Czy rodzinny kredyt mieszkaniowy się opłaca?
Rodzinny kredyt mieszkaniowy opłaca się przede wszystkim osobom, które nie dysponują wkładem własnym lub mają ograniczoną zdolność kredytową. Program oferuje trzy konkretne korzyści finansowe.
Po pierwsze, gwarancja BGK zastępuje wkład własny do 20% wartości nieruchomości, co eliminuje konieczność gromadzenia oszczędności przez wiele lat. Po drugie, spłata rodzinna obniża saldo kredytu o 20 000 zł przy urodzeniu drugiego dziecka i o 60 000 zł przy urodzeniu trzeciego lub kolejnego dziecka. Po trzecie, program jest dostępny bez limitu dochodowego, co rozszerza krąg beneficjentów.
Główne ograniczenia programu to zmienne oprocentowanie oparte na wskaźniku WIBOR, które może wzrosnąć w trakcie spłaty, oraz prowizja za gwarancję BGK wynosząca 1% kwoty objętej gwarancją rocznie. Całkowity koszt kredytu jest wyższy niż w przypadku standardowego kredytu hipotecznego z własnym wkładem.
Program jest najbardziej opłacalny dla rodzin planujących powiększenie, ponieważ spłata rodzinna realnie redukuje zadłużenie. Dla singla bez planów rodzinnych korzyść ogranicza się wyłącznie do możliwości zakupu nieruchomości bez wkładu własnego, przy jednoczesnym wyższym koszcie kredytu.
Rodzinny kredyt mieszkaniowy nie oferuje dopłat do rat ani preferencyjnego oprocentowania, jak miało to miejsce w programie Bezpieczny Kredyt 2%. Jest to instrument gwarancyjny, nie dotacyjny, co oznacza, że kredytobiorca spłaca pełne raty rynkowe.
Czy korzystanie wcześniej z programu Mieszkanie dla Młodych wyklucza z programu?
Wcześniejsze korzystanie z programu Mieszkanie dla Młodych (MdM) nie wyklucza automatycznie z rodzinnego kredytu mieszkaniowego. Program MdM zakończył się w 2018 roku, a rodzinny kredyt mieszkaniowy to odrębna inicjatywa z własnym zestawem warunków.
Kluczowe znaczenie ma spełnienie wymogu dotyczącego posiadania nieruchomości. Kredytobiorca nie może być właścicielem ani współwłaścicielem innego mieszkania lub domu w momencie składania wniosku. Jeśli nieruchomość zakupiona w ramach MdM została sprzedana przed złożeniem wniosku, warunek ten może zostać spełniony.
Osoby, które skorzystały z MdM i nadal posiadają zakupioną wówczas nieruchomość, nie kwalifikują się do rodzinnego kredytu mieszkaniowego ze względu na naruszenie warunku braku własności nieruchomości, a nie z powodu samego uczestnictwa w poprzednim programie.